
Så tar du tillbaka kontrollen över ekonomin vid beroende – steg för steg
När pengar är mer än bara siffror
När ett beroende tar allt större plats i livet är det nästan alltid ekonomin som drabbas parallellt. Sparpengar tar slut, räkningar hopar sig, skulder växer och posten blir en hög som ingen orkar öppna. Det här är inte ett tecken på att du är dålig på att sköta pengar eller att du saknar vilja. Det är en vanlig och fullt naturlig konsekvens av att ett beroende har styrt både energi, fokus och resurser under en tid. Att förstå det är det första steget mot att kunna göra något åt situationen.
Skammen kring obetalda räkningar och skulder är ofta tyngre än själva sifforna. Många bär på en känsla av att ha misslyckats, och den känslan gör det ännu svårare att be om hjälp. Men obetalda räkningar säger ingenting om ditt värde som människa. De säger bara att du befunnit dig i en svår period. Det finns gott om praktisk vägledning och ekonomiguider som riktar sig till den som vill förbättra sin ekonomi, men i en beroendesituation krävs ofta ett mer specialiserat och medmänskligt stöd än allmänna spartips.
Kopplingen mellan ekonomisk ångest och risken för återfall är väl dokumenterad. När stressen över pengar blir outhärdlig är det lätt att söka lindring i det som lugnar för stunden, vilket för många är just substansen eller beteendet man försöker komma bort från. Att bryta den kopplingen handlar därför inte bara om ekonomi, utan om att skydda din återhämtning. Den goda nyheten är att situationen går att lösa steg för steg, i din takt, utan pekpinnar och utan att du behöver ha allt klart på en gång.
Rädda det allra viktigaste först
När allt känns överväldigande är det avgörande att inte försöka lösa allt samtidigt. Först måste du stoppa blödningen och säkra din överlevnad. Det betyder att fokusera på det absolut mest grundläggande innan du ens tänker på inkasso, kreditkort eller gamla skulder. En enkel prioriteringsordning hjälper dig att veta var pengarna ska gå när de inte räcker till allt.
- Boende: hyran eller bostadslånet går alltid först, eftersom ett tak över huvudet är grunden för allt annat.
- El och värme, så att bostaden fungerar.
- Mat och mediciner för dagen och veckan.
- Nödvändiga resor till jobb, vård eller behandling.
- Först därefter kommer inkasso, kreditkort och andra skulder.
Att öppna posten kan vara ett av de svåraste stegen, och det är helt okej att be om hjälp med just det. En anhörig eller vän kan sitta bredvid dig medan ni öppnar kuverten tillsammans, sorterar dem och skapar en enkel överblick. Målet är inte att räkna ihop en skrämmande totalsumma, utan att se vad som är akut och vad som kan vänta. En stödperson kan även, enligt organisationer som StepChange som arbetar med utsatta personers skulder, hjälpa till att kontakta fordringsägare och förklara din situation, utan att själv bli betalningsskyldig. Ta en sak i taget, andas, och kom ihåg att överblick är målet, inte panik.
Hämta rätt sorts hjälp från kommunen
Din kommun erbjuder kostnadsfri budget- och skuldrådgivning, och detta är sannolikt det viktigaste verktyget du har tillgång till just nu. Rådgivningen är frivillig, rådgivarna har tystnadsplikt, och i många kommuner behöver du inte ens uppge ditt namn för att få inledande hjälp. Tillsammans går ni igenom inkomster, utgifter och skulder, och du får konkret hjälp att prioritera räkningar och lägga upp en realistisk plan.
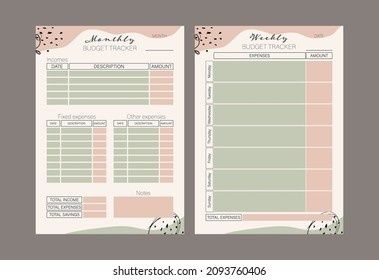
En skuldrådgivare kan göra mycket som är svårt att orka med på egen hand. De kan:
- Kontakta dina fordringsägare och förhandla om avbetalningsplaner.
- Hjälpa dig att ansöka om skuldsanering hos Kronofogden vid stora skulder.
- Ge råd om hur du kan få räntor och avgifter att sluta växa.
- Upprätta en hållbar budget som utgår från din verkliga situation.
Det är också viktigt att veta att du som befinner dig i en sårbar situation har rätt till extra hänsyn från borgenärer. Enligt Socialstyrelsens information om ekonomiskt stöd är den kommunala budget- och skuldrådgivningen gratis och finns just för att hjälpa människor att hitta en väg ut ur skuldsättning. Ett beroende räknas som en sårbarhetsfaktor, och det är helt legitimt att berätta om din situation för att få rätt bemötande och rimliga villkor.
Din rätt till grundläggande trygghet
Om dina pengar inte räcker till mat, hyra och andra nödvändigheter har du rätt att ansöka om ekonomiskt bistånd, ofta kallat försörjningsstöd, hos socialtjänsten i din kommun. Det är ett sista skyddsnät i det svenska samhället och en rättighet, inte något att skämmas över. Ansökan görs vanligtvis via kommunens e-tjänst med BankID eller på pappersblankett, och du får normalt ett beslut inom omkring femton arbetsdagar efter att ansökan är komplett.
Kontakten med socialtjänsten upplevs av många som skrämmande, men den behöver inte vara det. Alla har rätt att ansöka och att få ett skriftligt beslut, och ett avslag kan överklagas till förvaltningsrätten. Vid en ansökan behöver du:
- Redovisa hushållets inkomster, tillgångar och utgifter.
- Ha ansökt om andra bidrag du kan ha rätt till först.
- Stå till arbetsmarknadens förfogande om du bedöms kunna arbeta.
- Lämna korrekta uppgifter, eftersom felaktiga uppgifter kan leda till återbetalning.
Var ärlig om ditt beroende eller din pågående behandling. Det är inte ett hinder, utan tvärtom ofta en förklaring som hjälper handläggaren att göra en rättvis bedömning. Enligt Socialstyrelsens vägledning om ekonomiskt bistånd är de uppgifter du lämnar i regel sekretesskyddade. Ett samarbete mellan beroendevården och din ekonomihandläggare kan dessutom göra vägen framåt mycket smidigare, där behandling och ekonomisk stabilitet stöttar varandra.
Skydda din fortsatta återhämtning
Ekonomisk återhämtning handlar också om skademinimering i vardagen, alltså att skapa strukturer som gör det svårare att fatta impulsiva beslut i svaga stunder. För många kan pengar, swish och kontanter fungera som direkta triggers. Då kan det vara klokt att spärra sig för nya lån och krediter, begränsa tillgången till snabba betalningar, och skapa små hinder mellan impulsen och handlingen. Att frivilligt lämna över viss ekonomisk kontroll till en god man eller en pålitlig anhörig under en övergångsperiod är inte ett nederlag, utan ett styrketecken och en form av självomsorg.
| Riskabel situation | Tryggare lösning |
|---|---|
| Full tillgång till hela lönen på en gång | Betrodd person eller god man hjälper till att fördela pengarna |
| Öppen tillgång till swish och kontanter | Kontantkuvert för veckan och begränsade betalningsappar |
| Möjlighet att ta snabblån online | Spärr mot nya lån och krediter |
| Räkningar betalas manuellt vid impuls | Autogiro för hyra, el och nödvändiga utgifter |
Varje betald räkning bygger din nya vardag
Ekonomisk återhämtning tar tid, precis som den fysiska och psykiska återhämtningen gör. Du kommer inte att lösa allt på en vecka, och det är inte heller meningen. Varje betald räkning, varje öppnat kuvert och varje samtal till en rådgivare är ett verkligt framsteg som förtjänar att uppmärksammas. Ha tålamod med dig själv och fira de små stegen, för det är summan av dem som bygger en tryggare vardag.
Det viktigaste du kan göra är att ta det allra första steget idag, oavsett hur litet det känns. Det kan vara att öppna ett enda kuvert, boka tid hos kommunens budget- och skuldrådgivning eller be någon du litar på om hjälp. När den ekonomiska ångesten minskar blir också greppet om din återhämtning starkare. Du har rätt till stöd, till värdighet och till en väg framåt, och den vägen börjar med ett enda steg.